Domain mobility-broker.de kaufen?
Wir ziehen mit dem Projekt
mobility-broker.de um.
Sind Sie am Kauf der Domain
mobility-broker.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain mobility-broker.de kaufen?
Wann kann ein Immobiliendarlehen gekündigt werden?
Ein Immobiliendarlehen kann in der Regel gekündigt werden, wenn der Kreditnehmer seinen Zahlungsverpflichtungen nicht nachkommt, zum Beispiel bei Zahlungsverzug. Auch bei Verletzung anderer Vertragsbedingungen, wie dem Verkauf der Immobilie ohne Zustimmung der Bank, kann eine Kündigung erfolgen. Darüber hinaus kann ein Immobiliendarlehen auch vorzeitig gekündigt werden, wenn der Kreditnehmer eine Vorfälligkeitsentschädigung zahlt. In einigen Fällen kann die Bank auch das Recht zur außerordentlichen Kündigung haben, etwa bei Insolvenz des Kreditnehmers. Es ist wichtig, die genauen Kündigungsbedingungen im Darlehensvertrag zu prüfen. **
Kann ich mein Immobiliendarlehen vorzeitig kündigen?
Kann ich mein Immobiliendarlehen vorzeitig kündigen? Die Möglichkeit, ein Immobiliendarlehen vorzeitig zu kündigen, hängt von den Vertragsbedingungen ab, die zwischen Ihnen und dem Kreditgeber vereinbart wurden. In der Regel ist es möglich, ein Immobiliendarlehen vorzeitig zu kündigen, jedoch können dabei Vorfälligkeitsentschädigungen anfallen. Diese Entschädigungen dienen dazu, den Kreditgeber für entgangene Zinszahlungen zu entschädigen. Bevor Sie Ihr Immobiliendarlehen vorzeitig kündigen, sollten Sie sich daher mit Ihrem Kreditgeber in Verbindung setzen und die genauen Bedingungen für eine vorzeitige Kündigung klären. **

Ähnliche Suchbegriffe für Immobiliendarlehen
Top-Angebote
Produkte zum Begriff Immobiliendarlehen:
-
Innovationen an der Schnittstelle zwischen technischer Dienstleistung und Kunden 1, Taschenbuch von Angela Carell,Thomas Herrmann,Uwe Kleinbeck,Innovationen An Der Schnittstelle Zwischen Technischer Dienstleistung Und Kunden 1, Taschenbuch Von Angela Carell,thomas Herrmann,uwe Kleinbeck, Physica, 978-3-7908-1909-0, Seitenanzahl: 23079,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Caro, Robert A.: The Power BrokerThe Power Broker , Robert Moses and the Fall of New York , > , Erscheinungsjahr: 197507, Produktform: Kartoniert, Autoren: Caro, Robert A., Seitenzahl/Blattzahl: 1344, Abbildungen: ILLUSTRATIONS THROUGHOUT, Themenüberschrift: BIOGRAPHY & AUTOBIOGRAPHY / Political~BIOGRAPHY & AUTOBIOGRAPHY / Presidents & Heads of State~SOCIAL SCIENCE / Sociology / Urban, Keyword: documentaries;history buff gifts;political science;pulitzer prize winning books;pulitzer prize winners;political books;us history;nonfiction books;books for dad;pulitzer prize winners nonfiction;biography;american history;biographies;autobiographies;sociology;biographies of famous people;sociology books;political philosophy;gifts for history buffs;geopolitics;government;american history books;world politics;urban planning;historical books;political science books;history;history books;justice, Fachschema: New York City / Erinnerung, Brief, Tagebuch~New York City / Geschichte, Politik, Gesellschaft~Englische Bücher / Biografie, Erinnerung~Soziologie~Soziologie / Bevölkerung, Siedlung, Stadt~Zwanzigstes Jahrhundert~Stadtplanung~Stadt, Fachkategorie: Städte, Stadtgemeinden~Bevölkerung und Demographie~Politische Führer und Führung~Amerikanische Geschichte~Stadt- und Gemeindeplanung, Region: New York City, Zeitraum: 20. Jahrhundert (1900 bis 1999 n. Chr.), Imprint-Titels: Vintage Books, Warengruppe: HC/Politikwissenschaft, Fachkategorie: Biografien: historisch, politisch, militärisch, Text Sprache: eng, Seitenanzahl: xxxix, Seitenanzahl: 1246, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Random House LLC US, Verlag: Random House LLC US, Länge: 236, Breite: 156, Höhe: 53, Gewicht: 1668, Produktform: Kartoniert, Genre: Importe, Genre: Importe, Herkunftsland: VEREINIGTE STAATEN VON AMERIKA (US), Katalog: LIB_ENBOOK, Katalog: Gesamtkatalog, Katalog: Internationale Lagertitel, Katalog: internationale Titel, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0040, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 243773023,02 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ein Empfangsroboter: Schnittstelle und Koordination, Taschenbuch von Manuel Malhado, Verlag Unser Wissen, 978-620-9-22670-0Ein Empfangsroboter: Schnittstelle Und Koordination, Taschenbuch Von Manuel Malhado, Verlag Unser Wissen, 978-620-9-22670-0, Seitenanzahl: 10461,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
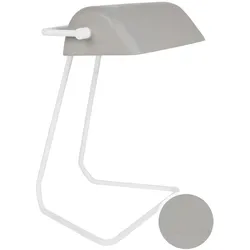
Zuiver Tischlampe Broker BetonDer Beistelltisch Jason überzeugt in seinem auffallenden Schnitt und seiner filigranen Erscheinung.Sehr konservativ und dennoch absolut zeitgemäß präsentiert sich die Tischlampe Broker, die eine moderne Interpretation der klassischen Bankierslampe darstellt. Der Schirm ist wahlweise in Schwarz, mit einem kupferfarbenen Innenleben, oder betonfarbig erhältlich. Produktinformationen:Fassung: E27An-/Aus-Schalter am KabelGlühbirne nicht im Lieferumfang enthalten Technische Daten (Breite x Höhe x Tiefe in cm): 30 x 38 x 25 cm Details zur Produktsicherheit Beton84,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wann kann ich ein Immobiliendarlehen vorzeitig ablösen?
Ein Immobiliendarlehen kann in der Regel vorzeitig abgelöst werden, wenn Sie über genügend finanzielle Mittel verfügen, um den ausstehenden Betrag zu begleichen. Es kann jedoch sein, dass die Bank eine Vorfälligkeitsentschädigung verlangt, um entgangene Zinsen auszugleichen. Es ist wichtig, die Vertragsbedingungen Ihres Darlehens zu überprüfen, um zu sehen, ob und unter welchen Bedingungen eine vorzeitige Ablösung möglich ist. In einigen Fällen kann es sinnvoll sein, das Darlehen vorzeitig abzulösen, um Zinsen zu sparen oder sich von der Schuldenlast zu befreien. Es empfiehlt sich, vor einer vorzeitigen Ablösung mit einem Finanzberater zu sprechen, um die finanziellen Auswirkungen zu verstehen. **
-
Wie kann man ein Immobiliendarlehen vorzeitig ablösen?
Um ein Immobiliendarlehen vorzeitig abzulösen, sollten Sie zuerst Ihren Kreditvertrag überprüfen, um sicherzustellen, dass vorzeitige Rückzahlungen erlaubt sind. Wenn dies der Fall ist, können Sie entweder eine vollständige Rückzahlung des ausstehenden Darlehensbetrags vornehmen oder eine teilweise Rückzahlung leisten. In beiden Fällen sollten Sie sich mit Ihrer Bank in Verbindung setzen, um die genauen Schritte und eventuelle Gebühren zu besprechen. **
-
Was ist die typische Tilgungsdauer für ein Immobiliendarlehen?
Die typische Tilgungsdauer für ein Immobiliendarlehen beträgt in der Regel zwischen 10 und 30 Jahren. Die genaue Dauer hängt von verschiedenen Faktoren wie der Höhe des Darlehens, der Zinsbindung und der monatlichen Tilgungsrate ab. Eine längere Tilgungsdauer kann zu niedrigeren monatlichen Raten führen, aber insgesamt höhere Zinskosten verursachen. **
-
Was sind die rechtlichen und finanziellen Implikationen einer Grundschuld auf ein Immobiliendarlehen?
Eine Grundschuld ist eine Sicherheit für den Kreditgeber, um im Falle eines Zahlungsausfalls des Kreditnehmers die Immobilie zu verwerten. Rechtlich bedeutet dies, dass der Kreditgeber im Ernstfall das Recht hat, die Immobilie zu versteigern. Finanziell ermöglicht die Grundschuld dem Kreditgeber, im Falle eines Zahlungsausfalls seine Forderungen aus dem Immobiliendarlehen zu sichern. **

Was sind die wichtigsten Kriterien, die man bei der Auswahl eines Kreditgebers für ein Immobiliendarlehen beachten sollte?
Bei der Auswahl eines Kreditgebers für ein Immobiliendarlehen sollte man zunächst die Zinssätze vergleichen, um den günstigsten Kredit zu finden. Des Weiteren ist es wichtig, die Flexibilität der Rückzahlungsbedingungen zu prüfen, um sicherzustellen, dass sie den eigenen finanziellen Bedürfnissen entsprechen. Außerdem sollte man die Reputation und Zuverlässigkeit des Kreditgebers überprüfen, um sicherzustellen, dass man es mit einem vertrauenswürdigen Unternehmen zu tun hat. Zuletzt ist es ratsam, die Gebühren und Kosten im Auge zu behalten, um unerwartete Ausgaben zu vermeiden. **
Wie kann die Darlehenssumme für ein Immobiliendarlehen berechnet werden? Gibt es bestimmte Faktoren, die dabei berücksichtigt werden müssen?
Die Darlehenssumme für ein Immobiliendarlehen kann berechnet werden, indem der Kaufpreis der Immobilie abzüglich des Eigenkapitals des Kreditnehmers genommen wird. Dabei müssen auch die Nebenkosten wie Notarkosten, Grunderwerbsteuer und Maklerprovision berücksichtigt werden. Zudem spielen die Höhe des Eigenkapitals, die Laufzeit des Darlehens, der Zinssatz und die monatliche Rate eine Rolle bei der Berechnung der Darlehenssumme. **
Top-Angebote
Produkte zum Begriff Immobiliendarlehen:
-
Dienstleistung und Innovation als Vermittler, Taschenbuch von Adam Abker, Verlag Unser Wissen, 978-620-4-91281-3Dienstleistung Und Innovation Als Vermittler, Taschenbuch Von Adam Abker, Verlag Unser Wissen, 978-620-4-91281-3, Seitenanzahl: 12854,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Innovationen an der Schnittstelle zwischen technischer Dienstleistung und Kunden 2, Taschenbuch von Thomas A. Herrmann,Uwe Kleinbeck,CarstenInnovationen An Der Schnittstelle Zwischen Technischer Dienstleistung Und Kunden 2, Taschenbuch Von Thomas A. Herrmann,uwe Kleinbeck,carsten Ritterskamp, Physica, 978-3-7908-2027-0, Seitenanzahl: 22982,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Innovationen an der Schnittstelle zwischen technischer Dienstleistung und Kunden 1, Taschenbuch von Angela Carell,Thomas Herrmann,Uwe Kleinbeck,Innovationen An Der Schnittstelle Zwischen Technischer Dienstleistung Und Kunden 1, Taschenbuch Von Angela Carell,thomas Herrmann,uwe Kleinbeck, Physica, 978-3-7908-1909-0, Seitenanzahl: 23079,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Caro, Robert A.: The Power BrokerThe Power Broker , Robert Moses and the Fall of New York , > , Erscheinungsjahr: 197507, Produktform: Kartoniert, Autoren: Caro, Robert A., Seitenzahl/Blattzahl: 1344, Abbildungen: ILLUSTRATIONS THROUGHOUT, Themenüberschrift: BIOGRAPHY & AUTOBIOGRAPHY / Political~BIOGRAPHY & AUTOBIOGRAPHY / Presidents & Heads of State~SOCIAL SCIENCE / Sociology / Urban, Keyword: documentaries;history buff gifts;political science;pulitzer prize winning books;pulitzer prize winners;political books;us history;nonfiction books;books for dad;pulitzer prize winners nonfiction;biography;american history;biographies;autobiographies;sociology;biographies of famous people;sociology books;political philosophy;gifts for history buffs;geopolitics;government;american history books;world politics;urban planning;historical books;political science books;history;history books;justice, Fachschema: New York City / Erinnerung, Brief, Tagebuch~New York City / Geschichte, Politik, Gesellschaft~Englische Bücher / Biografie, Erinnerung~Soziologie~Soziologie / Bevölkerung, Siedlung, Stadt~Zwanzigstes Jahrhundert~Stadtplanung~Stadt, Fachkategorie: Städte, Stadtgemeinden~Bevölkerung und Demographie~Politische Führer und Führung~Amerikanische Geschichte~Stadt- und Gemeindeplanung, Region: New York City, Zeitraum: 20. Jahrhundert (1900 bis 1999 n. Chr.), Imprint-Titels: Vintage Books, Warengruppe: HC/Politikwissenschaft, Fachkategorie: Biografien: historisch, politisch, militärisch, Text Sprache: eng, Seitenanzahl: xxxix, Seitenanzahl: 1246, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Random House LLC US, Verlag: Random House LLC US, Länge: 236, Breite: 156, Höhe: 53, Gewicht: 1668, Produktform: Kartoniert, Genre: Importe, Genre: Importe, Herkunftsland: VEREINIGTE STAATEN VON AMERIKA (US), Katalog: LIB_ENBOOK, Katalog: Gesamtkatalog, Katalog: Internationale Lagertitel, Katalog: internationale Titel, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0040, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 243773023,02 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann kann ein Immobiliendarlehen gekündigt werden?
Ein Immobiliendarlehen kann in der Regel gekündigt werden, wenn der Kreditnehmer seinen Zahlungsverpflichtungen nicht nachkommt, zum Beispiel bei Zahlungsverzug. Auch bei Verletzung anderer Vertragsbedingungen, wie dem Verkauf der Immobilie ohne Zustimmung der Bank, kann eine Kündigung erfolgen. Darüber hinaus kann ein Immobiliendarlehen auch vorzeitig gekündigt werden, wenn der Kreditnehmer eine Vorfälligkeitsentschädigung zahlt. In einigen Fällen kann die Bank auch das Recht zur außerordentlichen Kündigung haben, etwa bei Insolvenz des Kreditnehmers. Es ist wichtig, die genauen Kündigungsbedingungen im Darlehensvertrag zu prüfen. **
-
Kann ich mein Immobiliendarlehen vorzeitig kündigen?
Kann ich mein Immobiliendarlehen vorzeitig kündigen? Die Möglichkeit, ein Immobiliendarlehen vorzeitig zu kündigen, hängt von den Vertragsbedingungen ab, die zwischen Ihnen und dem Kreditgeber vereinbart wurden. In der Regel ist es möglich, ein Immobiliendarlehen vorzeitig zu kündigen, jedoch können dabei Vorfälligkeitsentschädigungen anfallen. Diese Entschädigungen dienen dazu, den Kreditgeber für entgangene Zinszahlungen zu entschädigen. Bevor Sie Ihr Immobiliendarlehen vorzeitig kündigen, sollten Sie sich daher mit Ihrem Kreditgeber in Verbindung setzen und die genauen Bedingungen für eine vorzeitige Kündigung klären. **
-
Wann kann ich ein Immobiliendarlehen vorzeitig ablösen?
Ein Immobiliendarlehen kann in der Regel vorzeitig abgelöst werden, wenn Sie über genügend finanzielle Mittel verfügen, um den ausstehenden Betrag zu begleichen. Es kann jedoch sein, dass die Bank eine Vorfälligkeitsentschädigung verlangt, um entgangene Zinsen auszugleichen. Es ist wichtig, die Vertragsbedingungen Ihres Darlehens zu überprüfen, um zu sehen, ob und unter welchen Bedingungen eine vorzeitige Ablösung möglich ist. In einigen Fällen kann es sinnvoll sein, das Darlehen vorzeitig abzulösen, um Zinsen zu sparen oder sich von der Schuldenlast zu befreien. Es empfiehlt sich, vor einer vorzeitigen Ablösung mit einem Finanzberater zu sprechen, um die finanziellen Auswirkungen zu verstehen. **
-
Wie kann man ein Immobiliendarlehen vorzeitig ablösen?
Um ein Immobiliendarlehen vorzeitig abzulösen, sollten Sie zuerst Ihren Kreditvertrag überprüfen, um sicherzustellen, dass vorzeitige Rückzahlungen erlaubt sind. Wenn dies der Fall ist, können Sie entweder eine vollständige Rückzahlung des ausstehenden Darlehensbetrags vornehmen oder eine teilweise Rückzahlung leisten. In beiden Fällen sollten Sie sich mit Ihrer Bank in Verbindung setzen, um die genauen Schritte und eventuelle Gebühren zu besprechen. **
Ähnliche Suchbegriffe für Immobiliendarlehen
-
Ein Empfangsroboter: Schnittstelle und Koordination, Taschenbuch von Manuel Malhado, Verlag Unser Wissen, 978-620-9-22670-0Ein Empfangsroboter: Schnittstelle Und Koordination, Taschenbuch Von Manuel Malhado, Verlag Unser Wissen, 978-620-9-22670-0, Seitenanzahl: 10461,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Zuiver Tischlampe Broker BetonDer Beistelltisch Jason überzeugt in seinem auffallenden Schnitt und seiner filigranen Erscheinung.Sehr konservativ und dennoch absolut zeitgemäß präsentiert sich die Tischlampe Broker, die eine moderne Interpretation der klassischen Bankierslampe darstellt. Der Schirm ist wahlweise in Schwarz, mit einem kupferfarbenen Innenleben, oder betonfarbig erhältlich. Produktinformationen:Fassung: E27An-/Aus-Schalter am KabelGlühbirne nicht im Lieferumfang enthalten Technische Daten (Breite x Höhe x Tiefe in cm): 30 x 38 x 25 cm Details zur Produktsicherheit Beton84,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Broker - Familie gesucht, DVDIn Einer Regnerischen Nacht Lässt Die Junge Mutter So-young Ihr Neugeborenes In Einer Babyklappe Zurück. Es Gelangt In Die Hände Von Sang-hyun Und Dong-soo, Die Sich Ein Illegales Geschäftsmodell Ausgedacht Haben: Sie Verkaufen Verlassene Babys An...11,99 €*Versand: 2,95 €Sichere Weiterleitung zum Anbieter
-
Physica Innovationen an der Schnittstelle zwischen technischer Dienstleistung und Kunden 1 (Deutsch, Softcover, Angela Carell, Thomas Herrmann, Uwe Kleinbeck) (55189682)Physica Innovationen an der Schnittstelle zwischen technischer Dienstleistung und Kunden 1 (Deutsch, Softcover, Angela Carell, Thomas Herrmann, Uwe Kleinbeck) (55189682)79,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist die typische Tilgungsdauer für ein Immobiliendarlehen?
Die typische Tilgungsdauer für ein Immobiliendarlehen beträgt in der Regel zwischen 10 und 30 Jahren. Die genaue Dauer hängt von verschiedenen Faktoren wie der Höhe des Darlehens, der Zinsbindung und der monatlichen Tilgungsrate ab. Eine längere Tilgungsdauer kann zu niedrigeren monatlichen Raten führen, aber insgesamt höhere Zinskosten verursachen. **
-
Was sind die rechtlichen und finanziellen Implikationen einer Grundschuld auf ein Immobiliendarlehen?
Eine Grundschuld ist eine Sicherheit für den Kreditgeber, um im Falle eines Zahlungsausfalls des Kreditnehmers die Immobilie zu verwerten. Rechtlich bedeutet dies, dass der Kreditgeber im Ernstfall das Recht hat, die Immobilie zu versteigern. Finanziell ermöglicht die Grundschuld dem Kreditgeber, im Falle eines Zahlungsausfalls seine Forderungen aus dem Immobiliendarlehen zu sichern. **
-
Was sind die wichtigsten Kriterien, die man bei der Auswahl eines Kreditgebers für ein Immobiliendarlehen beachten sollte?
Bei der Auswahl eines Kreditgebers für ein Immobiliendarlehen sollte man zunächst die Zinssätze vergleichen, um den günstigsten Kredit zu finden. Des Weiteren ist es wichtig, die Flexibilität der Rückzahlungsbedingungen zu prüfen, um sicherzustellen, dass sie den eigenen finanziellen Bedürfnissen entsprechen. Außerdem sollte man die Reputation und Zuverlässigkeit des Kreditgebers überprüfen, um sicherzustellen, dass man es mit einem vertrauenswürdigen Unternehmen zu tun hat. Zuletzt ist es ratsam, die Gebühren und Kosten im Auge zu behalten, um unerwartete Ausgaben zu vermeiden. **
-
Wie kann die Darlehenssumme für ein Immobiliendarlehen berechnet werden? Gibt es bestimmte Faktoren, die dabei berücksichtigt werden müssen?
Die Darlehenssumme für ein Immobiliendarlehen kann berechnet werden, indem der Kaufpreis der Immobilie abzüglich des Eigenkapitals des Kreditnehmers genommen wird. Dabei müssen auch die Nebenkosten wie Notarkosten, Grunderwerbsteuer und Maklerprovision berücksichtigt werden. Zudem spielen die Höhe des Eigenkapitals, die Laufzeit des Darlehens, der Zinssatz und die monatliche Rate eine Rolle bei der Berechnung der Darlehenssumme. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.